2026年11月20日
千葉県市川市の行政書士FPが、40代の目線で書くブログです
「老後どうするシステム」のプロトタイプを公開!インフレ不安時代に「あなたの資金が何歳までもつか?」をリアルに試算できます
物価高が止まりません!
スーパーで納豆とバナナを選ぶたびに「この前より高い」と感じる毎日。
こんなインフレだと将来が不安になるよね……。
そんな中、ずっと作っていた「老後どうするシステム」をプロトタイプとして公開したので、一度お試しください!
【持続化補助金シリーズ】では行政書士のわたしが、自分の事務所で持続化補助金を実際に申請する過程を実況しています!
「老後どうするシステム」とは?
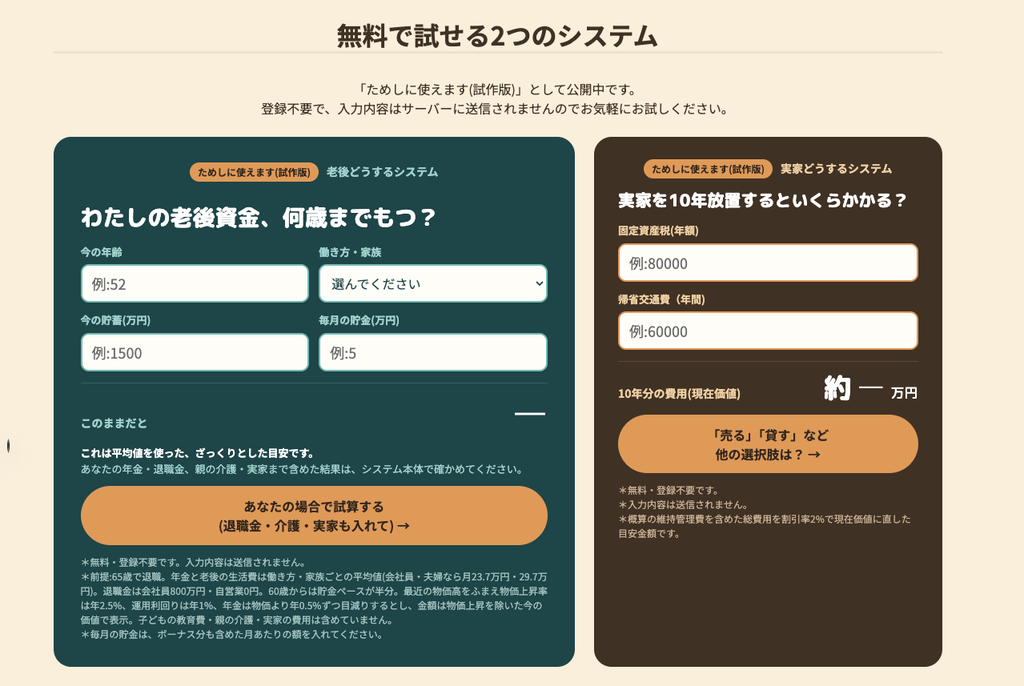
「老後どうするシステム」は、自分の老後資金が何歳までもつかを試算できる無料のシミュレーターです。
入力するのは、こんな項目です。
- 今の年齢と貯蓄
- 働き方(会社員か自営業か)と家族構成
- 毎月の貯金額と退職金の見込み
- 親の介護費をどこまで負担するか
- 実家を持ち続けるか、売るか
一般的な老後資金のシミュレーターは「自分たち夫婦の生活費と年金」だけを計算するものがほとんどです。
しかし、実際に老後のお金を大きく動かすのは「親の介護」や「実家の問題」だったりします。
そこで、今回は「実家どうする」と「老後どうする」の2つのシミュレーターで試算できるようにしました。
事務所サイトのトップページには、4項目だけで試せる簡易版も置いています!
ちなみに「実家どうするシステム」の公開模様は以下の記事にございます。
関連記事:【持続化補助金シリーズ⑩】「とにかく早く出せ!」と言われたので「実家どうするシステム」をプロトタイプのまま公開します
インフレ率を「2.5%」にした理由
最初に作ったときは、物価上昇率を年1%にしていました。
ところが、実際にいろいろな数字を入れて試してみると、どうも結果が甘い。
「これは現実的じゃないな」と自分でも思いましたね。
なにしろ、ここ数年の物価上昇率は2〜3%台です。
そこで初期値を年2.5%に引き上げました。
たとえば「40歳・自営業の夫婦・貯蓄200万円・毎月7万円の貯金」で比べるとこうなります。
- 物価上昇率1%→77歳で資金が尽きる
- 物価上昇率2.5%→74歳で資金が尽きる
たった1.5%の差で、3年も早まるのです!
もちろん、この先のインフレ率がどうなるかは誰にも分かりませんので、物価上昇率は自分で変えられるようにしています。
また、厳密に考えると円安や金利などのマクロ指標も盛り込むべきかもしれませんが、ややこしくなるのでインフレ率を代表として取り上げています。
過去記事にも書きましたが、インフレ時代は考え方も変えるべきかもしれませんね。
年金は「マクロ経済スライド」を反映
もう一つこだわったのが、年金の目減りです。
年金には、多くの人が知らない「マクロ経済スライド」という仕組みがあります。
ざっくり言うと、次のようなことになります。
- 年金は、今働いている人の保険料で、今の高齢者に払う「仕送り方式」である
- ところが、支える人は減り、受け取る期間は延びている
- そこで、年金の伸びを物価や賃金より少しだけ低く抑える
この調整率は、支え手の減少率+平均余命の伸び(0.3%)で決まります。
つまり、物価とは関係ない理由で差し引かれているのです。
さらにやっかいなのは、「名目の年金額は減らさない」というルール。
物価が下がる年は調整できず、物価が上がる年にだけ発動します。
実際、令和8年度は物価が3.2%上がったのに、国民年金の引き上げは1.9%でした。
物価上昇に年金の引き上げが追いついていない現状が見えます。
マクロ経済スライドの発動は4年連続。
つまり、物価は上がり続けているわけです……。
インフレの時代ほど、年金の実質的な価値は削られていく。
わたしもFPとして知ってはいましたが、数字で見るとやはり重いですね。
そこで、このシステムでも年金が物価より年0.5%ずつ目減りする前提にしました。
先ほどの40歳の例だと、74歳→73歳にさらに早まります。
「物価2.5%」&「年金の目減り0.5%」
すこし厳しめの前提かもしれませんが、甘い数字で安心するより厳しい数字で早めに手を打つほうがいいでしょう。
それが、FP目線で作ったこのシステムの考え方です!
まだ試作版なので、これからどんどん修正を加えていきますので、フィードバックいただけるとうれしいです😊
経済不安を抱えているのであれば、シミュレーションでリアルな現状を知ることから始めましょう!
この記事を書いたのは私です
-
行政書士・1級FP技能士・宅地建物取引士
「複雑なしくみをわかりやすく」をモットーに、お金と人生の実践的な情報を発信しています。
2026年9月、千葉県市川市に「シロベース行政書士事務所」を開業(行政書士登録番号 第26103250)。会社員時代は約20年にわたりIT・経理・財務など複数業界の管理部門を経験。Kindleでは18冊出版しています!
▶ 詳しい経歴はこちら:プロフィール
▶ 事務所サイトはこちら:シロベース行政書士事務所
最新の投稿
 仕事とキャリア2026年11月20日【持続化補助金シリーズ⑭】特定創業支援の相談4回が終了したので証明書を申請した話。唯一のつまずきは「開業届の写真」
- 仕事とキャリア2026年11月18日【持続化補助金シリーズ⑬】「採択されても補助金が出ない?」のは怖すぎる。補助金初心者が絶対に知っておくべき「採択と交付決定のちがい」
- FP(マネー)2026年11月17日「老後どうするシステム」のプロトタイプを公開!インフレ不安時代に「あなたの資金が何歳までもつか?」をリアルに試算できます
- 仕事とキャリア2026年11月10日【持続化補助金シリーズ⑫】市役所に自分のサービスが無料で存在していた。落ち込んだけどチャンスもあるはず!